ITT, IPT, IPP : tout comprendre aux garanties de l'assurance emprunteur
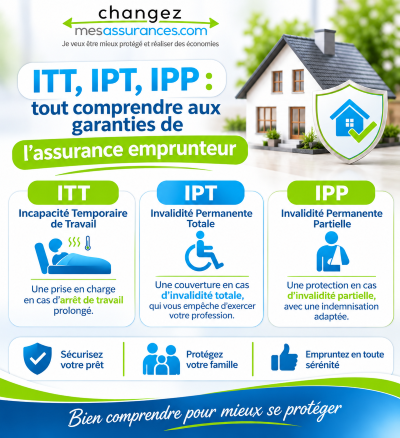
En résumé : en assurance emprunteur, l'ITT (incapacité temporaire totale de travail) prend en charge vos mensualités pendant un arrêt de travail, une fois le délai de franchise
écoulé (30, 60 ou 90 jours selon le contrat). L'IPT (invalidité permanente totale) et l'IPP (invalidité permanente partielle) interviennent quand les séquelles de la maladie ou de l'accident sont
durables, selon le taux d'invalidité reconnu. Le niveau de protection dépend de cinq paramètres : la quotité, les plafonds, la durée de prise en charge, l'âge limite et le mode d'indemnisation
(forfaitaire ou indemnitaire). Grâce à la loi Lemoine, vous pouvez changer d'assurance emprunteur à tout moment pour obtenir de meilleures garanties, à équivalence de garanties avec la banque.
- Quelles sont les garanties de l'assurance emprunteur ?
Un contrat d'assurance emprunteur repose sur deux familles de garanties :
• Les garanties de base : le décès et la PTIA (perte totale et irréversible d'autonomie).
• Les garanties complémentaires : l'ITT, l'IPT et l'IPP. Elles ne sont pas imposées par la loi, mais les banques les exigent très souvent, en particulier pour l'achat d'une résidence principale.
Ce sont ces garanties « incapacité et invalidité » qui font le plus varier le prix et la qualité d'un contrat. Elles sont aussi celles où les contrats alternatifs se distinguent le plus des
contrats de groupe bancaires.
- Définitions : ITT, IPT et IPP
| Garantie | Définition |
intervient-elle ? |
| ITT | Incapacité temporaire totale de travail : vous ne pouvez provisoirement plus exercer votre activité, constaté médicalement | Pendant un arrêt de travail, après la franchise |
| IPT | Invalidité permanente totale : séquelles durables, taux d'invalidité élevé (en général 66 % ou plus) | Quand l'état est consolidé et le taux atteint |
| IPP | Invalidité permanente partielle : séquelles durables, taux intermédiaire (en général entre 33 % et 66 %) | Quand l'état est consolidé et le taux atteint |
Les seuils exacts (33 %, 66 %, parfois 25 % ou 50 %) et le barème utilisé pour calculer le taux varient selon les contrats. Ils figurent dans la notice d'information.
- L'ITT : l'arrêt de travail
L'ITT couvre la période pendant laquelle un médecin constate que vous ne pouvez plus travailler temporairement. L'assureur prend alors en charge tout ou partie de vos mensualités de prêt, à hauteur
de votre quotité, jusqu'à votre reprise d'activité ou la fin de la prise en charge.
- L'IPT et l'IPP : l'invalidité durable
Lorsque l'état de santé est consolidé (il n'évoluera plus de façon significative) mais laisse des séquelles, on parle d'invalidité. Le taux d'invalidité est évalué par l'assureur, selon un barème
décrit dans le contrat. Selon les contrats, il tient compte de la seule atteinte physique (taux fonctionnel) ou aussi de l'impact sur votre métier (taux professionnel). Si ce taux dépasse le seuil
de l'IPT, l'indemnisation est totale. S'il se situe dans la zone de l'IPP, l'indemnisation est partielle.
- Les délais de franchise : 30, 60 ou 90 jours
La franchise est la période, décomptée à partir du début de l'arrêt de travail, pendant laquelle l'assureur ne verse rien. Vous continuez alors à payer vos mensualités.
| Franchise | Effet sur la protection | Effet sur la cotisation |
| 30 jours | Prise en charge rapide | Cotisation plus élevée |
| 60 jours | Compromis | Cotisation intermédiaire |
| 90 jours | Délai plus long à financer soi-même | Cotisation plus basse |
Deux points à vérifier dans le contrat :
• Franchise absolue ou relative : avec une franchise absolue, les jours de franchise ne sont jamais indemnisés. Avec une franchise relative, ils peuvent l'être rétroactivement si l'arrêt dure
au-delà du délai.
• Votre capacité à financer vos mensualités pendant la franchise, avec votre épargne ou vos indemnités de prévoyance, avant d'opter pour 90 jours.
- Quelles sont les causes prises en charge ?
L'ITT couvre en principe les arrêts liés à une maladie ou à un accident, d'origine professionnelle ou non. Les contrats diffèrent surtout sur les cas particuliers :
• Affections du dos (lombalgies, hernies discales, sciatiques) : parfois prises en charge uniquement en cas d'hospitalisation ou d'intervention chirurgicale.
• Troubles psychiques (dépression, burn-out) : souvent soumis à des conditions strictes, voire exclus, selon les contrats.
• Grossesse pathologique : couverte ou non selon le contrat.
• Exclusions courantes : guerre, participation à des actes criminels, certains sports à risque ou pratiques dangereuses, état d'alcoolémie ou usage de stupéfiants.
C'est l'un des critères majeurs de l'amélioration des garanties quand on change d'assurance : deux contrats au même prix peuvent couvrir des causes très différentes. Il vaut toujours mieux lire les
conditions de prise en charge du dos et du psychique avant de signer.
- Forfaitaire ou indemnitaire : quelle différence ?
C'est un point décisif, trop souvent ignoré.
• Contrat forfaitaire : l'assureur verse un montant fixé à l'avance (vos mensualités à hauteur de la quotité), quels que soient vos revenus réels et les indemnités reçues par ailleurs (Sécurité
sociale, prévoyance). C'est la formule la plus simple et la plus protectrice.
• Contrat indemnitaire : l'assureur verse un montant limité à votre perte de revenus réelle, après déduction des indemnités journalières et autres prestations. Si votre perte de revenus est
inférieure à vos mensualités, l'indemnisation est réduite.
- Quotité, plafonds, durée et âge limite
- La quotité
La quotité est la part du prêt couverte pour chaque emprunteur. Pour un couple :
• 100 % sur chaque tête : chacun est couvert pour la totalité du prêt, soit 200 % au total. C'est la protection maximale.
• 50 % / 50 % : chacun couvre la moitié du prêt.
• Répartition libre (par exemple 70 % / 30 %) selon les revenus de chacun.
En cas d'arrêt de travail, l'assureur indemnise à hauteur de la quotité de l'emprunteur concerné. Une quotité trop faible peut laisser une part importante des mensualités à votre charge.
- Les plafonds
Les contrats peuvent fixer des plafonds : montant maximum de mensualité indemnisée par assuré, capital maximum garanti, plafond cumulé sur l'ensemble de vos prêts. Pour un gros financement ou
plusieurs crédits, cette limite peut peser.
- La durée de prise en charge
En ITT, la prise en charge dure tant que l'arrêt de travail est médicalement justifié, dans la limite d'une durée maximale fixée par le contrat. Elle est souvent plafonnée à 1 095 jours (3 ans) sur
de nombreux contrats, parfois davantage ou moins. Au-delà, c'est la garantie IPT ou IPP qui peut prendre le relais, si le taux d'invalidité est atteint.
- L'âge limite de souscription et de garantie
Les âges limites sont fixés par garantie. À titre indicatif :
| Garantie | Âge limite de souscription | Fin de garantie |
| Décès / PTIA | Souvent jusqu'à 70 à 75 ans | Fréquemment 75 à 85 ans |
| ITT | Souvent jusqu'à 60 à 65 ans | Souvent autour de la retraite (62 à 67 ans) |
| IPT / IPP | Souvent jusqu'à 60 à 65 ans | Souvent 65 à 70 ans |
Ordres de grandeur à valider contrat par contrat avant publication.
Quand le prêt dépasse l'âge limite, la garantie s'arrête à cet âge, même si le crédit se poursuit. Il faut donc en tenir compte pour un prêt contracté tardivement ou à longue échéance.
- Quand s'arrête la prise en charge ?
Fin de la prise en charge en ITT :
• reprise de votre activité professionnelle ;
• passage en invalidité (IPT ou IPP) si les conditions sont remplies ;
• atteinte de la durée maximale d'indemnisation prévue au contrat ;
• départ à la retraite ou atteinte de l'âge limite de la garantie ;
• arrêt de travail non justifié médicalement, après contrôle ;
• remboursement ou fin du prêt, ou décès.
Fin de la prise en charge en IPT / IPP :
• remboursement total du prêt ;
• atteinte de l'âge limite de la garantie ;
• décès ;
• selon le contrat, réévaluation du taux d'invalidité : s'il passe sous le seuil, la prise en charge est réduite ou arrêtée.
Selon les contrats, l'IPT se traduit par la prise en charge des échéances ou par le remboursement du capital restant dû. À préciser à la lecture du contrat.
- Peut-on changer d'assurance pour de meilleures garanties ?
Oui. La loi Lemoine permet de changer d'assurance emprunteur à tout moment, sans frais, à condition de respecter l'équivalence de garanties avec la banque : votre nouveau contrat doit couvrir les
risques exigés dans l'offre de prêt, sur la base de la liste de critères établie par le CCSF.
C'est l'occasion de :
1. Économiser : nos clients ont économisé en moyenne 10 000 €, soit un gain direct de pouvoir d'achat.
2. Améliorer vos garanties : franchise plus courte, forfaitaire plutôt qu'indemnitaire, meilleure prise en charge du dos et du psychique, ou protections complémentaires comme la garantie aide à la
famille.
3. Déléguer toutes les démarches : chez changezmesassurances.com, c'est un service clé en main : on s'occupe de tout.
- Vérifiez la qualité de vos garanties
Franchise, forfaitaire ou indemnitaire, quotité, exclusions : ces détails font toute la différence le jour où l'on en a besoin. Demandez votre étude gratuite sur changezmesassurances.com : nous
analysons votre contrat actuel, comparons les offres et chiffrons votre économie potentielle.